

Eurofins : en reprise après un volume de fin de baisse

eurofins

D’un point de vue strictement fondamental, Eurofins peut paraître encore chèrement valorisée à 29 fois les estimations de bénéfices de 2018, mais 24 fois seulement grâce à une croissance attendue de l’ordre de 10 % du chiffre d’affaires et des marges qui progresseraient de 12,8 à 13,1 %. En revanche, il est vrai que le secteur est la position de l’entreprise lui donnent un caractère à la foie défensif et de croissance qui aura su séduire pendant de nombreuses années....

Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium

ADOMOS : un comportement peu compatible avec les fondamentaux

Adomos

Avec un résultat net en hausse de 73 %, il n’est pas étonnant qu’Adomos ait publié le 26 mars le chapeau suivant avant de délivrer les détails de ses résultats : « Avec des résultats affichant une croissance record, Adomos a réalisé en 2017 son meilleur exercice depuis 11 ans et affiche une grande confiance pour 2018 et les prochaines années ». Pourtant, ce message aussi engageant appuyé par des résultats très solides et par l’autorisation récente d’acquérir un nouvel immeuble alors...


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium

Fnac Darty : reprise à confirmer

FNAC

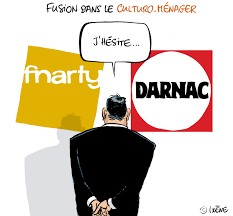
Avec des bénéfices capitalisés 15 fois les attentes de 2018, 11,4 fois seulement les estimations de 2019, et une valeur d’entreprise d’à peine 5 fois le résultat brut d’exploitation, le groupe Fnac Darty se présente comme un dossier solide, probablement capable d’étendre le mouvement de récupération par rapport à une phase de consolidation en deux vagues depuis les plus hauts de janvier à 106,50 euros. Sur le plan graphique, le titre présente des zones de soutien et de résistance d’une...


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium

Axa : en phase de récupération

Axa

D’un point de vue fondamental, Axa reste attrayante, avec des bénéfices capitalisés moins de 9 fois pour une marge brute proche de 9 %, une marge nette de 6 % et un rendement approchant les 6 %. Dans ces conditions, rien de très surprenant à voir le titre rebondir sur un plus bas de 20,90 euros et dérouler une belle phase de récupération, qui se confirmer avec le franchissement récent d’un seuil qui aurait pu faire résistance à 22,90 euros....


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium

TechnipFMC : émerge d’un fond de deux mois

TECHNIPFMC

Les perspectives de chiffre d’affaires de TechnipFMC restent pour le moment de l’ordre de 18 % en deçà de celles de 2017, mais au regard de la configuration des prix du brut, de la consommation mondiale en hausse face à une production de brut qui ne cesse d’augmenter, on peut imaginer que les perspectives d’investissement seront prochainement révisées à la hausse, de même que le consensus des analystes qui pour le moment reste très stable. Dans cette optique, il convient...


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium