Avec des bénéfices capitalisés moins de 14 fois les attentes de 2017, et 12,6 fois celle de 2018 sur des marges censées progresser de 8 à 9%, Total présente un profil fondamental favorable auquel s’ajoute un rendement très attrayant voisin de 5 % dans un contexte de forte demande de pétrole, en lien avec une croissance mondiale plus synchrone que jamais. En attendant les résultats annuels qui seront publiés le 8 février, et qui ne devraient pas décevoir au regard...
Ce n’est pas la première fois que l’arrivée d’un nouveau président suivie d’un plan de restructuration apporte à Carrefour une bouffée d’oxygène. Cela se retrouve dans la remontée significative du titre après s’être stabilisé vers 16,30 euros. Le momentum reste positif, mais le plan d’action prendra du temps alors que la restructuration risque d’être coûteuse pour l’exercice de cette année. En un mot, de nouvelles déceptions sont très plausibles sur le court terme dans un secteur lourdement pénalisé par les...
Le leader espagnol des prestations de publicité et de marketing interactifs présente un profil fondamental solide et attrayant avec une marge d’exploitation pour des bénéfices capitalisés à peine 15 fois et une marge voisine de 10 % assortie d’une trésorerie qui représente plus de 15 % d’une capitalisation de 35 millions d’euros. D’un point de vue graphique, le titre évolue depuis 2015 dans un puissant canal de tendance ascendant qui le ramène vers ses plus hauts historiques une résistance majeure...
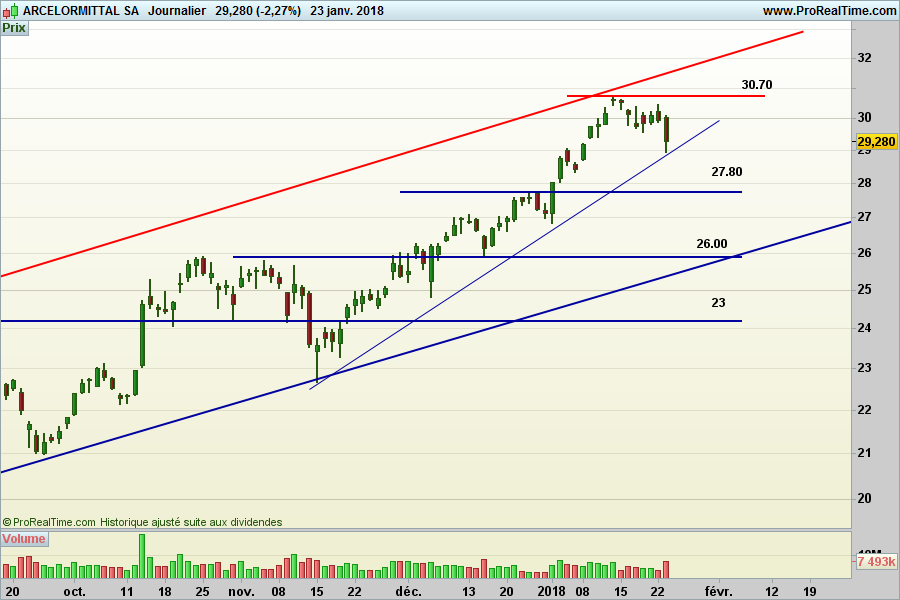
Depuis notre dernière étude en juin dernier, Arcelor Mittal s’est engagée dans une belle reprise, passant d’un cours inférieur à 18 euros jusqu’à déborder de peu les 30 euros. Le titre n’est pas particulièrement cher à 9,3 fois les bénéfices attendus en 2017, mais ceux-ci sont censés diminués en 2018 face à une demande qui pourrait ralentir, et à des mesures antidumping chinoises qui selon une étude de Barclays manqueraient d’efficacité. D’un point de vue graphique, le titre reste orienté...
Certains trouveront que le spécialiste des technologies Internet est largement valorisé à 27,5 fois les résultats attendus en 2017, pour une marge d’exploitation d’à peine 4 %, mais la forte croissance des résultats et du chiffre d’affaires attendus en 2018 devraient ramener ce ratio à moins de 16 fois pour une marge censée progresser de plus de 70 % pour atteindre près de 7 %. Le titre avait subi une lourde déconvenue en septembre sur une performance semestrielle décevante et...