Thalès : en zone haute

Thalès

L’affaire des fuites de données relatives à DCNS fait surgir un nuage dans un ciel prometteur pour Thalès qui en détient 35%. L’abondance de méga commandes offre en effet un gage de croissance du chiffre d’affaires et des résultats à un rythme proche de 7 à 8 % par an au moins jusqu’en 2018. Avec une marge brute de l’ordre de 8 % et des bénéfices capitalisés 20 fois les estimations de 2016, le titre peut paraître un peu cher,...


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium

ATOS ORIGIN: atteint le haut de canal long terme

Atos

Avec une valeur d’entreprise représentant à peine 6 fois le résultat brut d’exploitation, et des bénéfices capitalisés un peu plus de 16 fois, ATOS justifie sa belle progression des derniers mois et ne fait que confirmer le gap qui s’était ouvert le 26 juillet sur un volume exceptionnel au-dessus de 79 euros à l’occasion d’un relèvement de ses objectifs après avoir enregistré un bond de 24 % de ses prises de commandes. Nous avions projeté un objectif à 92 euros...


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium

Eurotunnel : Peu motif à se soucier d’un assèchement du trafic

Eurotunnel

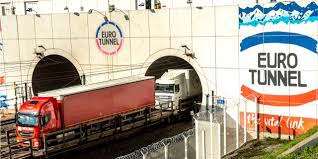
Avec une valeur d’entreprise représentant près de 17 fois le résultat brut d’exploitation, le groupe Eurotunnel peut paraître relativement cher, mais il est indéniablement sorti de son endettement critique grâce à une marge d’exploitation très confortable, voisine de 33 % du chiffre d’affaires. Il paraît intéressant de s’intéresser au titre, ne serait-ce que pour jouer contre l’idée un peu simpliste que la sortie de la Grande-Bretagne de l’union européenne viendrait à assécher le trafic. D’un point de vue économique, il...


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium

Devoteam : retour en zone d’achat

Devoteam

Avec des bénéfices estimés capitalisés 17 fois, Devoteam n’est pas particulièrement bon marché, à l’instar des entreprises de son secteur. Mais la croissance attendue de 10 % du chiffre d’affaires en 2017 et plus encore au niveau des marges confère au titre une bonne solidité fondamentale d’autant qu’il est appuyé par des sociétés d’investissement et de gestion de premier plan. D’un point de vue graphique, le titre a buté à 46 euros en formant un double sommet avant de former...


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium

Unibail : en haut de sa zone de transactions

Unibail

Le leader européen de l’immobilier commercial présente une remarquable solidité financière qui permet sans difficulté de servir un rendement de l’ordre de 4 % par an, ce qui en fait une valeur de choix dans un environnement de taux extrêmement bas. Depuis plus d’un an, et après ajustement des dividendes, le titre évolue de haut en bas d’une large zone de transactions dont l’essentiel se cale entre 216 et 250 euros, un niveau qu’il a quasiment touché la semaine dernière....


Suite réservée aux abonnés; merci de souscrire à l'abonnement qui vous convient le mieux
Abonnez vous en premium