D’un point de vue fondamental, Carrefour présente des perspectives de chiffre d’affaires à peu près en ligne avec la croissance mondiale, et des résultats qui devraient augmenter à un rythme d’environ 10 % par an pour des marges un peu supérieures à 3 % sur un rendement un peu supérieur à 3 % par an. Après distribution d’un dividende de 70 centimes le 23 mai, les seuils graphiques pertinents se sont ajustés et il convient d’observer le test d’un support...
À la faveur de bonnes perspectives de croissance, le chimiste de spécialités bénéficie de relèvement d’objectifs malgré une valorisation qui peut paraître un peu tendue avec des bénéfices capitalisés 15 fois en 2016, et 13 fois les attentes de 2017. D’un point de vue graphique, l’entreprise de qualité vient de déborder le double pic inscrit en avril puis août 2015 à 73,80 euros sur un léger regain de volume qui tend à valider le mouvement. L’évolution devrait donc se poursuivre...
En données immédiates, Veolia Environnement semble présenter une valorisation élevée avec des bénéfices capitalisés plus de 18 fois pour une marge d’exploitation à peine supérieure à 5 %. En revanche, le cash-flow de 9 % du chiffre d’affaires et une valeur d’entreprise de l’ordre de 6 fois le résultat brut d’exploitation attendu en 2017 permettent d’analyser le titre autrement, d’autant que l’expansion des bénéfices devrait rester importante au cours des prochaines années. D’un point de vue graphique, le titre se...
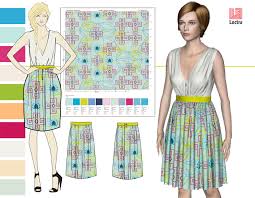
Une marge d’exploitation de l’ordre de 15%, de belles réserves de cash et de superbes perspectives de croissance associées à un authentique leadership technologique dans le domaine du traitement des textiles constituent un ensemble de facteurs clés pour assurer à Lectra un bel avenir. Avec un retour sur capitaux propres supérieur à 20 %, le multiple de capitalisation des bénéfices à 17 fois semble justifié, tout comme le franchissement d’une résistance importante à 14 euros, qui convertit ce seuil en...
Avec un compte d’exploitation en perte, il n’y a a priori aucun lieu d’être actionnaire de Vallourec. Mais à titre purement spéculatif, et après une augmentation de capital à laquelle la BPI et la Caisse des dépôts ont largement souscrit, il paraît clair que le fabricant de tubes de haute technologie pour l’industrie pétrolière ne sera pas laissé tomber. Alors que les cours du brut sont en train de se redresser, le titre semble confirmer la formation d’un creux majeur,...