Remarquablement installé sur un créneau qui assure une forte croissance, Montagne et Neige développement propose des ratios encore très accessibles malgré une hausse impressionnante depuis le début de l’année. Les bénéfices capitalisés 14,3 fois les anticipations de 2018, mais 9,98 fois seulement celles de 2019, ce qui reflète une croissance particulièrement dynamique pour des marges qui passeraient de 7,26 % à 8,19 %, confèrent à cette belle valeur de croissance un potentiel encore significatif. La configuration graphique est positive mais...
Le créateur fabricant de parfums de luxe se traite à l’image du secteur, avec des bénéfices capitalisés 34 fois les estimations de 2017 et 32,4 fois les attentes de 2018 pour une marge nette légèrement inférieure à 10 %, aussi n’y a t’il pas forcément lieu d’anticiper une forte accélération, mais la croissance devrait être pérenne au regard des grandes marques Boucheron, Coach, Jimmy Choo, Karl Lagerfeld, Lanvin, Montblanc, Paul Smith, Repetto, Rochas, S.T. Dupont et Van Cleef & Arpels....
Dégradé il y a une semaine par Crédit Suisse qui abaisse son objectif à 13,10 euros, Suez a vivement accusé le coup, jusqu’à revenir brutalement sur les 15 euros. Il est pourtant intéressant de constater que le chiffre d’affaires devrait augmenter fortement de plus de 15 % d’ici à 2018 sur des marges qui s’amélioreraient de 8,33% à 8,78 %, permettant au ratio de capitalisation des bénéfices de passer de 24,4 à moins de 17 fois. Pas toujours convaincu par...
Le fournisseur de services aux collectivités et entreprises présente un profil de croissance régulière, de l’ordre de 3% par an, et des marges censées progresser de 6,31% à 6,63% en 2018, de nature à justifier une valorisation plutôt élevée, avec des bénéfices capitalisés 21 fois, et 18,4 fois en 2018. D’un point de vue graphique, Le titre évolue depuis 2009 dans un grand canal ascendant dont il a atteint la limite supérieure à 123,50 euros avant d’entamer un retrait significatif...
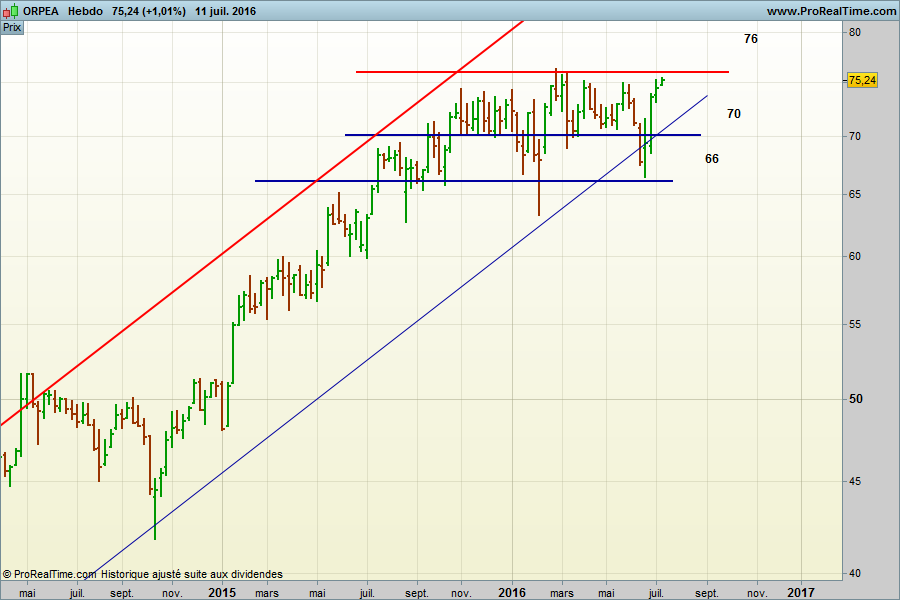
Le leader européen de la prise en charge de la dépendance, exploitants de maisons de retraite et de clinique de soins dont les résultats seront publiés le 26 septembre présente un profil toujours très solide avec des marges d’exploitation de l’ordre de 13 % et une belle visibilité qui peuvent justifier des ratios élevés puisque les attentes de bénéfices sont capitalisées 30 fois cette année, et 26 fois celle de 2018. Le titre qui évolue dans un grand canal ascendant...